
Corredor inmobiliario · matrícula N° 0621
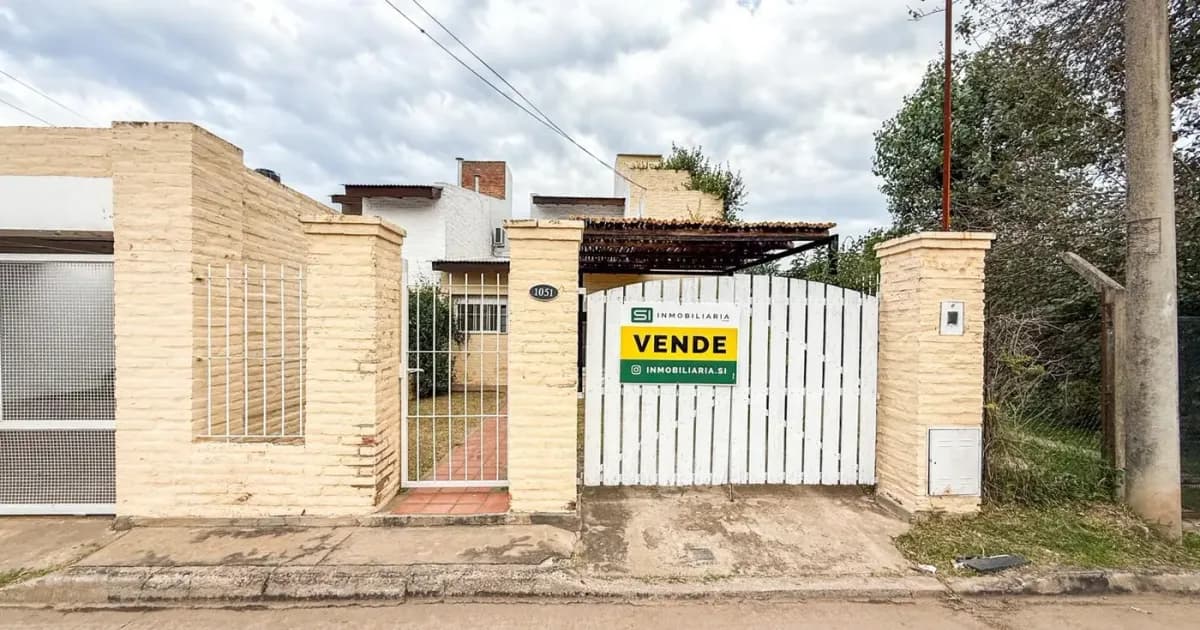
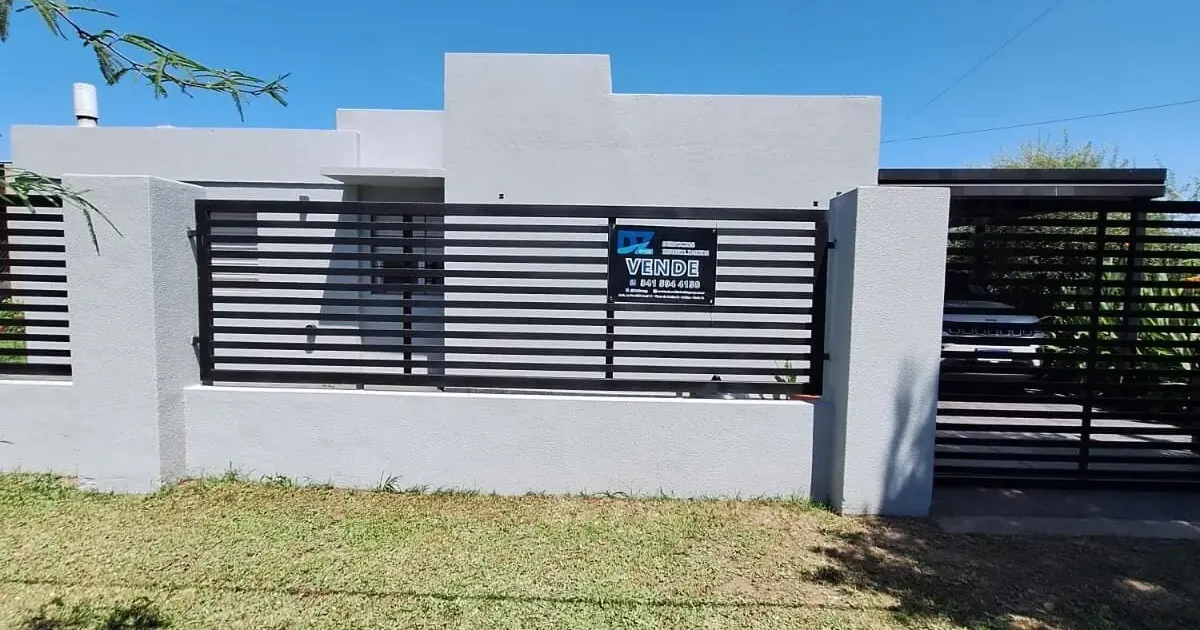
En Roldán hay dos casas de un dormitorio publicadas hoy en nuestra cartera a USD 76.000 y USD 85.000. Son los precios de entrada más bajos que estamos manejando en la zona. Te lo digo de arranque porque cuando se habla de créditos hipotecarios en los diarios, los ejemplos suelen ser de propiedades de USD 106.000 o más, y eso deja afuera buena parte de lo que realmente se compra y se vende acá.
El ejemplo que circula y cómo se lee desde Roldán
El Occidental publicó a fines de agosto una nota explicando el nuevo esquema de créditos hipotecarios a 20 o 25 años, financiado con recursos del Fondo de Garantía de Sustentabilidad de la Anses depositados en los bancos. El ejemplo oficial trabajó sobre una propiedad de USD 106.667, con el banco financiando el 75% (USD 80.000) y el comprador aportando los USD 26.667 restantes.
Cuota estimada: $865.098 mensuales. Ingreso familiar requerido: $3.460.391 netos por mes. (El Occidental, 31/08/2026)
Eso sale de aplicar una regla que usan los bancos: la cuota no puede pasar del 25% de los ingresos familiares netos. Son números que achican bastante el universo de familias que pueden calificar.
Qué compra ese crédito en nuestra zona
Si uno toma el ejemplo oficial y mira la cartera nuestra de hoy, el panorama es desigual:
- En Roldán, hay 11 casas de 2 dormitorios en venta entre USD 79.000 y USD 260.000. Varias entran holgadas dentro del tope de USD 106.667 del ejemplo. También hay 7 casas de 3 dormitorios desde USD 90.000.
- En Funes, las 6 casas de 2 dormitorios publicadas arrancan en USD 115.000. Y las de 3 dormitorios van de USD 135.000 a USD 1.400.000. Para la franja más accesible de Funes, el crédito del ejemplo se queda corto y hay que sumar más ahorros propios.
- En Rosario capital, los monoambientes están entre USD 52.000 y USD 89.000, y los departamentos de 1 dormitorio desde USD 65.000. Ahí el crédito alcanza y sobra, pero cambia el producto: ya no es casa con patio, es depto.
Mi lectura como corredor: el crédito hipotecario, tal como está planteado hoy, funciona mejor para quien apunta a Roldán o a departamento en Rosario que para quien quiere casa en Funes.
Un tema que sigue trabando escrituras
Hay otra pata que a veces se olvida. En septiembre, El Occidental publicó que la Cámara de Urbanizadores de la Provincia de Santa Fe (CUPS) planteó al Gobierno provincial su preocupación por trámites de loteos que pueden extenderse hasta ocho años. Martín Weller, presidente de CUPS, lo dijo claro:
Las demoras administrativas no son neutras. Cuando un expediente queda detenido durante años, se encarecen los proyectos, se postergan las obras, se frenan empleos y se pierde capacidad de inversión. (El Occidental, 12/09/2026)
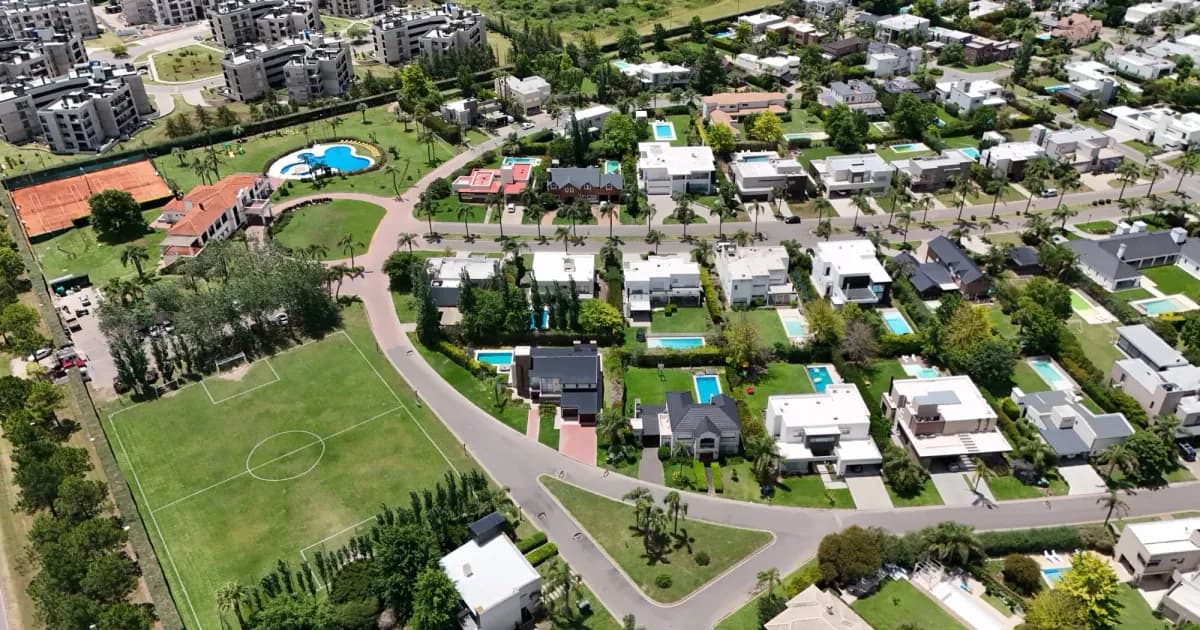
Y ahí está el punto que al comprador le pega directo: sin escritura, el crédito no llega. Por eso, antes de enamorarte de un lote en un barrio nuevo, conviene chequear si está inscripto en forma definitiva y escritura ya, o si todavía está en trámite. En Roldán hay 42 lotes en nuestra cartera entre USD 15.000 y USD 185.000, y la diferencia entre uno escriturable y otro en espera es grande cuando hay que pedir crédito.
El costado bueno: más gas, más barrios con servicios
No todo son malas noticias para el que quiere comprar. El Gasoducto Rosario Oeste lleva un 80,47% de avance físico, según informó El Occidental el 2 de noviembre. La obra, financiada por la Provincia con una inversión proyectada de $26.313 millones, va a sumar capacidad de gas natural para 12.500 viviendas en Funes, 3.700 en Roldán y 3.830 en Ibarlucea. Más de 20.000 viviendas en total.
Para un comprador que va a tomar deuda a 20 o 25 años, que el barrio vaya ganando servicios no es un detalle. Una casa con gas natural vale distinto que una con zeppelin, y eso también entra en la tasación del banco.
Si fuera mi plata
Ante este cuadro, yo haría tres cosas antes de firmar nada:
- Hacer la cuenta real con mi ingreso familiar neto. Si no llego al 25% de cuota sobre sueldo, el banco no me va a aprobar, por mucho que me guste la casa.
- Pedirle al vendedor copia del título y verificar que la propiedad esté escriturable. Un lote sin aprobación definitiva puede dejarte el crédito colgado meses.
- Mirar más de un barrio. Hoy, con los mismos USD 80.000, se compran cosas muy distintas en Roldán, Funes o Rosario.
Para chequear si el crédito te da, te dejo acá el tablero con dólar, inflación e índice de alquileres que actualizamos cada semana: informes de mercado. Sirve para ver con qué número estás trabajando el día que vas al banco.
David Flores
Corredor inmobiliario, matrícula N° 0621 · SI INMOBILIARIA
Foto: El Roldanense
¿Le sirve a alguien que conocés? Pasale la nota.
Para seguir
Los números del mercado, al día
Dólar, inflación y el índice de ajuste de alquileres, actualizados cada semana en un solo tablero.